ঢাকা ০৮:১০ অপরাহ্ন, মঙ্গলবার, ১০ নভেম্বর ২০২৬, ২৬ কার্তিক ১৪৩৩ বঙ্গাব্দ
শিরোনামঃ
উচ্চশিক্ষায় কর্মমুখী পাঠ্যক্রম চালুর আহ্বান রাষ্ট্রপতির ইরানের হুমকির আশঙ্কায় যুক্তরাজ্যের ঘাঁটি থেকে বিমান সরাল যুক্তরাষ্ট্র ঢাবি এলাকায় কয়েক মিনিটের ব্যবধানে দুই বিস্ফোরণ, আহত ২ ইরান সীমান্তে শিব ক্রসিং খুলছে ইরাক, বন্ধ হচ্ছে মানদালি রেলের কেনাকাটায় দুর্নীতির অভিযোগ, খিলগাঁও লোকো শেডে দুদকের অভিযান ৯-১০ ঘণ্টার উৎকণ্ঠার অবসান, বাবাকে ফিরে পেলেন মেঘলা মুক্তা শেখ হাসিনার বেঁচে থাকা নিয়ে নিশ্চিত নন প্রতিমন্ত্রী নুর ফতুল্লার অগ্নিকাণ্ডে অসুস্থ শিক্ষার্থীদের সব পরীক্ষা বিনা মূল্যে রামেক পরিচালকের সঙ্গে বৈঠক করতে গিয়ে পুলিশ হেফাজতে ছাত্রলীগের সাবেক দুই নেতা সিরাজগঞ্জে রেললাইনে আগুনের ঘটনায় ছাত্রলীগের ৩ নেতা গ্রেপ্তার
বিজ্ঞাপন:
📰 Dainikbishawsongbad.com— দেশ ও বিশ্বের সর্বশেষ খবর, ব্রেকিং নিউজ, রাজনীতি, খেলাধুলা, বিনোদন, আন্তর্জাতিক সংবাদ ও গুরুত্বপূর্ণ সকল আপডেট পেতে প্রতিদিন ভিজিট করুন 🌍 নির্ভরযোগ্য ও দ্রুত সংবাদ পরিবেশনে আমরা সবসময় আপনার পাশে। 📢 আপনার ব্যবসা বা প্রতিষ্ঠানের প্রচারের জন্য ব্যানার বিজ্ঞাপন ও স্পন্সর পোস্ট সুবিধা রয়েছে। 🌐 DainikBishwaSongbad.com

প্রমাণ ছাড়া অনুমানের ভিত্তিতে কর ফাঁকির জরিমানা নয়: এনবিআর

  • প্রতিবেদকের নাম
  • আপডেটের সময়: ০৬:৩৪:৫০ পূর্বাহ্ন, বৃহস্পতিবার, ৩ সেপ্টেম্বর ২০২৬
  • ৩৮ সময় দেখুন

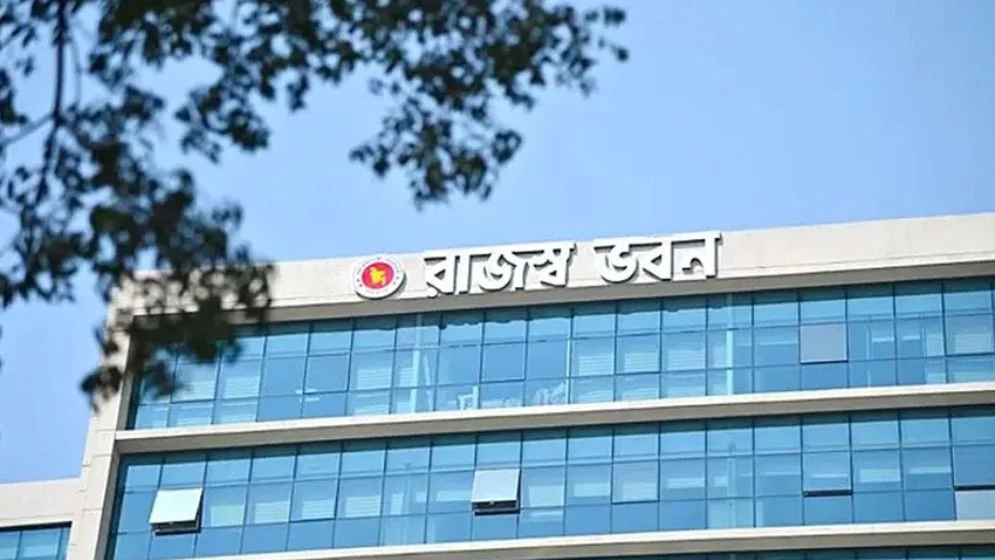
শুধু করদাতার আয় অনুমান বা প্রাক্কলন করে কর ফাঁকির অভিযোগে জরিমানা আরোপ করা যাবে না। এর জন্য গ্রহণযোগ্য দালিলিক প্রমাণ থাকতে হবে। সেই প্রমাণে দেখাতে হবে, করদাতা আয়, সম্পদ, দায় বা ব্যয় গোপন করেছেন কিংবা মিথ্যাভাবে উপস্থাপন করে কর ফাঁকি দিয়েছেন। পাশাপাশি জরিমানা আরোপের আগে করদাতাকে শুনানির যুক্তিসঙ্গত সুযোগ দেওয়াও বাধ্যতামূলক।

আয়কর আইন, ২০২৩-এর ২৭২ ধারার প্রয়োগ নিয়ে এমন নির্দেশনা দিয়েছে জাতীয় রাজস্ব বোর্ড (এনবিআর)। এনবিআরের ভারপ্রাপ্ত চেয়ারম্যান আহসান হাবিবের সইয়ে বুধবার (২ সেপ্টেম্বর) এ-সংক্রান্ত আদেশ জারি করা হয়।

আদেশে বলা হয়েছে, আইনের ১৯ নম্বর অংশে উল্লেখিত যেকোনো ধরনের জরিমানা আরোপের আগে সংশ্লিষ্ট করদাতাকে শুনানির সুযোগ দিতে হবে। ২৭২ ধারার আওতাধীন জরিমানার ক্ষেত্রেও একই নিয়ম প্রযোজ্য।

আরও পড়ুনঃ  হাঁটুর চোটে চেকিয়ার বিপক্ষে অনিশ্চিত ইয়ামাল

উপ-কর কমিশনারকে প্রথমে নির্ধারণ করতে হবে, সংশ্লিষ্ট ক্ষেত্রে ২৭২ ধারা প্রযোজ্য কি না। ধারা প্রযোজ্য হলে একই আদেশে জরিমানা আরোপ করতে হবে। আর ধারা প্রযোজ্য না হলে জরিমানা দেওয়ার সুযোগ থাকবে না।

যেসব আয়ের ক্ষেত্রে জরিমানা প্রযোজ্য

চাকরি, ভাড়া, কৃষি, ব্যবসা-পেশা, মূলধনী আয়, আর্থিক পরিসম্পদ ও অন্যান্য উৎস থেকে আয়ের ক্ষেত্রে ২৭২ ধারার প্রয়োগ আলাদাভাবে ব্যাখ্যা করেছে এনবিআর।

আদেশ অনুযায়ী, এসব খাতের কোনো আয় গোপন করা বা মিথ্যাভাবে প্রদর্শনের মাধ্যমে কর ফাঁকি দেওয়া হলে জরিমানা আরোপ করা যাবে। তবে করযোগ্য আয়কে ভুলবশত করমুক্ত মনে করা, আইনের কোনো বিধান পালনে ব্যর্থতা কিংবা কোনো করমুক্ত আয় পরবর্তীতে আইনের দৃষ্টিতে করযোগ্য বিবেচিত হওয়া—শুধু এসব কারণে ২৭২ ধারায় জরিমানা করা যাবে না।

আরও পড়ুনঃ  যুদ্ধ শুরু করলে যুক্তরাষ্ট্রকে ভয়াবহ জবাব দেওয়া হবে: রেজাই

ভাড়া, কৃষি, ব্যবসা-পেশা, মূলধনী আয় এবং আর্থিক পরিসম্পদ থেকে আয়ের ক্ষেত্রে গ্রহণযোগ্য দালিলিক প্রমাণ ছাড়া কেবল প্রাক্কলনের ভিত্তিতে জরিমানা আরোপ করা যাবে না। বিশেষ করে ভাড়া আয়ের ক্ষেত্রে যৌক্তিক ভাড়ামূল্য অনুমান করাও জরিমানা আরোপের জন্য যথেষ্ট ভিত্তি হবে না।

‘অন্যান্য উৎসের আয়’ নিয়েও ব্যাখ্যা

আয়কর আইনের ৬৬ ধারায় উল্লিখিত অন্যান্য উৎসের আয় গোপন বা মিথ্যাভাবে প্রদর্শনের প্রমাণ পাওয়া গেলে জরিমানা করা যাবে। তবে এ ক্ষেত্রেও দালিলিক প্রমাণ ছাড়া শুধু অনুমান বা প্রাক্কলনের ভিত্তিতে জরিমানা করা যাবে না।

আরও পড়ুনঃ  মুমিনের প্রকৃত শক্তির পরিচয়-রাগ সংবরণ

এনবিআর আরও জানিয়েছে, ৬৭ ধারার উপধারা (৩) ছাড়া অন্য কোনো উপধারার প্রয়োগে কোনো করদাতার ‘অন্যান্য উৎস থেকে আয়’ সৃষ্টি হলে সেই আয়ের ক্ষেত্রে ২৭২ ধারার জরিমানা প্রযোজ্য হবে না।

তবে ৬৭ ধারার উপধারা (৩)-এর প্রয়োগে সৃষ্ট আয়ের ক্ষেত্রে জরিমানা আরোপ করা যাবে। সেখানেও গ্রহণযোগ্য দালিলিক প্রমাণ ছাড়া শুধু প্রাক্কলনের ভিত্তিতে জরিমানা করা যাবে না বলে স্পষ্ট করেছে এনবিআর।

নতুন নির্দেশনার মাধ্যমে কর ফাঁকির অভিযোগে জরিমানা আরোপের ক্ষেত্রে প্রমাণ, শুনানির সুযোগ এবং আইনের নির্দিষ্ট বিধান অনুসরণের বিষয়টি স্পষ্ট করা হলো।
T ag

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় পোস্ট

উচ্চশিক্ষায় কর্মমুখী পাঠ্যক্রম চালুর আহ্বান রাষ্ট্রপতির

প্রমাণ ছাড়া অনুমানের ভিত্তিতে কর ফাঁকির জরিমানা নয়: এনবিআর

আপডেটের সময়: ০৬:৩৪:৫০ পূর্বাহ্ন, বৃহস্পতিবার, ৩ সেপ্টেম্বর ২০২৬

শুধু করদাতার আয় অনুমান বা প্রাক্কলন করে কর ফাঁকির অভিযোগে জরিমানা আরোপ করা যাবে না। এর জন্য গ্রহণযোগ্য দালিলিক প্রমাণ থাকতে হবে। সেই প্রমাণে দেখাতে হবে, করদাতা আয়, সম্পদ, দায় বা ব্যয় গোপন করেছেন কিংবা মিথ্যাভাবে উপস্থাপন করে কর ফাঁকি দিয়েছেন। পাশাপাশি জরিমানা আরোপের আগে করদাতাকে শুনানির যুক্তিসঙ্গত সুযোগ দেওয়াও বাধ্যতামূলক।

আয়কর আইন, ২০২৩-এর ২৭২ ধারার প্রয়োগ নিয়ে এমন নির্দেশনা দিয়েছে জাতীয় রাজস্ব বোর্ড (এনবিআর)। এনবিআরের ভারপ্রাপ্ত চেয়ারম্যান আহসান হাবিবের সইয়ে বুধবার (২ সেপ্টেম্বর) এ-সংক্রান্ত আদেশ জারি করা হয়।

আদেশে বলা হয়েছে, আইনের ১৯ নম্বর অংশে উল্লেখিত যেকোনো ধরনের জরিমানা আরোপের আগে সংশ্লিষ্ট করদাতাকে শুনানির সুযোগ দিতে হবে। ২৭২ ধারার আওতাধীন জরিমানার ক্ষেত্রেও একই নিয়ম প্রযোজ্য।

আরও পড়ুনঃ  বিচার বিভাগে আর্থিক দুর্নীতির চেয়ে বুদ্ধিবৃত্তিক দুর্নীতি বেশি ক্ষতিকর: আইনমন্ত্রী

উপ-কর কমিশনারকে প্রথমে নির্ধারণ করতে হবে, সংশ্লিষ্ট ক্ষেত্রে ২৭২ ধারা প্রযোজ্য কি না। ধারা প্রযোজ্য হলে একই আদেশে জরিমানা আরোপ করতে হবে। আর ধারা প্রযোজ্য না হলে জরিমানা দেওয়ার সুযোগ থাকবে না।

যেসব আয়ের ক্ষেত্রে জরিমানা প্রযোজ্য

চাকরি, ভাড়া, কৃষি, ব্যবসা-পেশা, মূলধনী আয়, আর্থিক পরিসম্পদ ও অন্যান্য উৎস থেকে আয়ের ক্ষেত্রে ২৭২ ধারার প্রয়োগ আলাদাভাবে ব্যাখ্যা করেছে এনবিআর।

আদেশ অনুযায়ী, এসব খাতের কোনো আয় গোপন করা বা মিথ্যাভাবে প্রদর্শনের মাধ্যমে কর ফাঁকি দেওয়া হলে জরিমানা আরোপ করা যাবে। তবে করযোগ্য আয়কে ভুলবশত করমুক্ত মনে করা, আইনের কোনো বিধান পালনে ব্যর্থতা কিংবা কোনো করমুক্ত আয় পরবর্তীতে আইনের দৃষ্টিতে করযোগ্য বিবেচিত হওয়া—শুধু এসব কারণে ২৭২ ধারায় জরিমানা করা যাবে না।

আরও পড়ুনঃ  ভ্যান্সের যুদ্ধবিরোধী মন্তব্যে অসন্তুষ্ট অনেকে, স্বীকার করলেন ট্রাম্প

ভাড়া, কৃষি, ব্যবসা-পেশা, মূলধনী আয় এবং আর্থিক পরিসম্পদ থেকে আয়ের ক্ষেত্রে গ্রহণযোগ্য দালিলিক প্রমাণ ছাড়া কেবল প্রাক্কলনের ভিত্তিতে জরিমানা আরোপ করা যাবে না। বিশেষ করে ভাড়া আয়ের ক্ষেত্রে যৌক্তিক ভাড়ামূল্য অনুমান করাও জরিমানা আরোপের জন্য যথেষ্ট ভিত্তি হবে না।

‘অন্যান্য উৎসের আয়’ নিয়েও ব্যাখ্যা

আয়কর আইনের ৬৬ ধারায় উল্লিখিত অন্যান্য উৎসের আয় গোপন বা মিথ্যাভাবে প্রদর্শনের প্রমাণ পাওয়া গেলে জরিমানা করা যাবে। তবে এ ক্ষেত্রেও দালিলিক প্রমাণ ছাড়া শুধু অনুমান বা প্রাক্কলনের ভিত্তিতে জরিমানা করা যাবে না।

আরও পড়ুনঃ  মুমিনের প্রকৃত শক্তির পরিচয়-রাগ সংবরণ

এনবিআর আরও জানিয়েছে, ৬৭ ধারার উপধারা (৩) ছাড়া অন্য কোনো উপধারার প্রয়োগে কোনো করদাতার ‘অন্যান্য উৎস থেকে আয়’ সৃষ্টি হলে সেই আয়ের ক্ষেত্রে ২৭২ ধারার জরিমানা প্রযোজ্য হবে না।

তবে ৬৭ ধারার উপধারা (৩)-এর প্রয়োগে সৃষ্ট আয়ের ক্ষেত্রে জরিমানা আরোপ করা যাবে। সেখানেও গ্রহণযোগ্য দালিলিক প্রমাণ ছাড়া শুধু প্রাক্কলনের ভিত্তিতে জরিমানা করা যাবে না বলে স্পষ্ট করেছে এনবিআর।

নতুন নির্দেশনার মাধ্যমে কর ফাঁকির অভিযোগে জরিমানা আরোপের ক্ষেত্রে প্রমাণ, শুনানির সুযোগ এবং আইনের নির্দিষ্ট বিধান অনুসরণের বিষয়টি স্পষ্ট করা হলো।