ঢাকা ০৭:২৫ অপরাহ্ন, শনিবার, ১৪ নভেম্বর ২০২৬, ৩০ কার্তিক ১৪৩৩ বঙ্গাব্দ
শিরোনামঃ
বঙ্গোপসাগরে ঘূর্ণিঝড় ‘আকভান’ তৈরির শঙ্কা, ১৮ নভেম্বর হতে পারে প্রবল বাগমারায় ব্যবসাপ্রতিষ্ঠান থেকে মহিলা আ.লীগ নেত্রী বেবি গ্রেফতার শেষ মুহূর্তের গোলে ব্রাজিলকে হারিয়ে প্রতিশোধ জাপানের বেতন বাড়ানোর দাবিতে মহাসড়ক অবরোধ, শ্রমিকদের ছত্রভঙ্গ করল পুলিশ রোগের চিকিৎসার চেয়ে প্রতিরোধে জোর, স্বাস্থ্যখাতে সমন্বিত উদ্যোগের আহ্বান জুবাইদার পর্যায়ক্রমে সব মসজিদের ইমাম-মুয়াজ্জিন পাবেন সরকারি ভাতা বাসের ধাক্কায় প্রাণ গেল সাইকেল চালকের, ক্ষুব্ধ জনতার আগুনে পুড়ল বাস চার দিনের যুদ্ধের পর প্রথমবার, ভারত সফরে যাচ্ছেন পাকিস্তানের মন্ত্রী মাদক সেবনের ভিডিও তোলার ‘অপরাধে’ বিএনপি নেতার মামলায় কারাগারে ৪ সাংবাদিক সীমান্তে নজরদারিতে নতুন প্রযুক্তি, যুক্ত হলো এটিভি ও ড্রোন
বিজ্ঞাপন:
📰 Dainikbishawsongbad.com— দেশ ও বিশ্বের সর্বশেষ খবর, ব্রেকিং নিউজ, রাজনীতি, খেলাধুলা, বিনোদন, আন্তর্জাতিক সংবাদ ও গুরুত্বপূর্ণ সকল আপডেট পেতে প্রতিদিন ভিজিট করুন 🌍 নির্ভরযোগ্য ও দ্রুত সংবাদ পরিবেশনে আমরা সবসময় আপনার পাশে। 📢 আপনার ব্যবসা বা প্রতিষ্ঠানের প্রচারের জন্য ব্যানার বিজ্ঞাপন ও স্পন্সর পোস্ট সুবিধা রয়েছে। 🌐 DainikBishwaSongbad.com

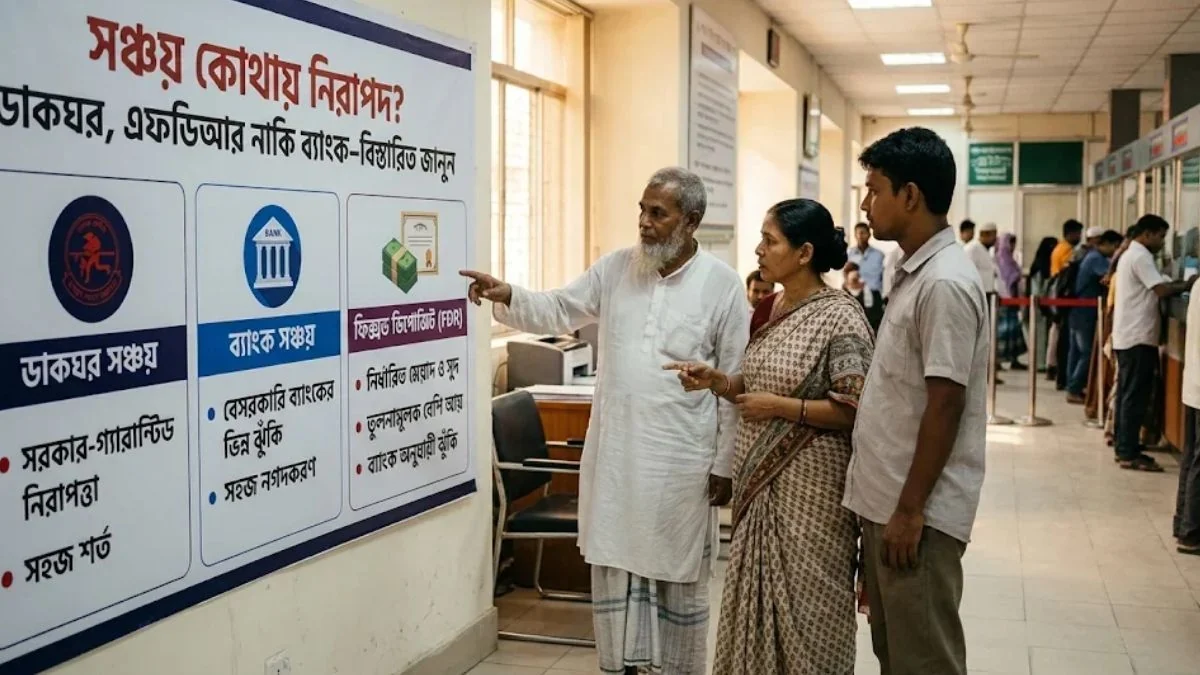
সঞ্চয়ের টাকা কোথায় রাখবেন—সঞ্চয়পত্র, ডাকঘর নাকি ব্যাংকের এফডিআর?

কষ্টের জমানো টাকা কোথায় রাখলে বেশি মুনাফা পাওয়া যাবে, তা নিয়ে অনেকের মধ্যেই দ্বিধা রয়েছে। কেউ ব্যাংকে স্থায়ী আমানত (এফডিআর) করেন, কেউ সঞ্চয়পত্র কেনেন, আবার কেউ শেয়ারবাজার কিংবা জমিতে বিনিয়োগের কথা ভাবেন। তবে বেশি মুনাফার আশায় বিনিয়োগ করতে গিয়ে মূলধন হারানোর ঝুঁকিও রয়েছে।

তাই অর্থ কোথায় রাখবেন, সেই সিদ্ধান্ত নেওয়ার আগে শুধু মুনাফার হার নয়, নিরাপত্তা, বিনিয়োগের মেয়াদ এবং প্রয়োজনের সময় টাকা তোলার সুযোগও বিবেচনা করা জরুরি।

বাংলাদেশে সাধারণ বিনিয়োগকারীদের কাছে সঞ্চয়পত্র, ডাকঘর সঞ্চয়, ব্যাংকের এফডিআর, সরকারি ট্রেজারি বিল-বন্ড, শেয়ারবাজার ও জমি—এই ছয়টি মাধ্যম বেশ পরিচিত। তবে প্রতিটি মাধ্যমের মুনাফা ও ঝুঁকির ধরন আলাদা।

সঞ্চয়পত্র: সরকারি নিশ্চয়তায় নির্ধারিত মুনাফা

নিরাপদ বিনিয়োগের ক্ষেত্রে সঞ্চয়পত্র এখনো অনেকের পছন্দের তালিকায় রয়েছে। সরকারি নিশ্চয়তার পাশাপাশি এতে নির্ধারিত হারে মুনাফা পাওয়ার সুযোগ রয়েছে।

২০২৬ সালের জুলাই থেকে ডিসেম্বর পর্যন্ত সঞ্চয়পত্রের মুনাফার হার অপরিবর্তিত রাখা হয়েছে। বর্তমানে বিভিন্ন ধরনের সঞ্চয়পত্রে ১১ দশমিক ৭৭ থেকে ১১ দশমিক ৯৮ শতাংশ পর্যন্ত মুনাফা পাওয়া যাচ্ছে।

পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র, তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র, পরিবার সঞ্চয়পত্র ও পেনশনার সঞ্চয়পত্র—এ ধরনের বিভিন্ন কর্মসূচি চালু রয়েছে। তবে সব শ্রেণির মানুষ সব ধরনের সঞ্চয়পত্র কিনতে পারেন না। প্রতিটি ক্ষেত্রে বিনিয়োগের নির্দিষ্ট সীমা ও যোগ্যতার শর্ত রয়েছে। পাশাপাশি মুনাফার ওপর প্রযোজ্য করও হিসাব করতে হবে।

ডাকঘর সঞ্চয়: মেয়াদ বাড়লে মুনাফাও বাড়ে

সঞ্চয়পত্রের বিকল্প হিসেবে ডাকঘর সঞ্চয় ব্যাংকের মেয়াদি হিসাবেও বিনিয়োগ করা যায়। তিন বছর মেয়াদি এ হিসাবে বিনিয়োগের সময় যত বাড়ে, মুনাফার হারও তত বাড়ে।

আরও পড়ুনঃ  শ্রমিকদের জন্য ৩০ টাকায় চাল বিক্রি শুরু, মিলবে যেভাবে

সাড়ে সাত লাখ টাকা পর্যন্ত বিনিয়োগে প্রথম বছর শেষে মুনাফার হার ১০ দশমিক ৬৫ শতাংশ, দ্বিতীয় বছর শেষে ১১ দশমিক ২২ শতাংশ এবং তিন বছর পূর্ণ হলে ১১ দশমিক ৮২ শতাংশ।

অন্যদিকে, সাড়ে সাত লাখ টাকার বেশি বিনিয়োগের ক্ষেত্রে এ হার যথাক্রমে ১০ দশমিক ৬০, ১১ দশমিক ১৬ ও ১১ দশমিক ৭৭ শতাংশ।

এ ছাড়া ডাকঘরের সাধারণ সঞ্চয় হিসাবে সুদের হার ৭ দশমিক ৫০ শতাংশ। উভয় ধরনের হিসাবের মুনাফার ওপর উৎসে কর কাটা হয়।

ব্যাংকের এফডিআর: নির্দিষ্ট মেয়াদে সুদ পাওয়ার সুযোগ

এককালীন অর্থ নির্দিষ্ট সময়ের জন্য জমা রেখে সুদ পাওয়ার পরিচিত মাধ্যম হলো ব্যাংকের স্থায়ী আমানত বা এফডিআর। এক মাস, তিন মাস, ছয় মাস, এক বছর কিংবা তার বেশি সময়ের জন্য এ আমানত খোলা যায়।

বর্তমানে বিভিন্ন ব্যাংকের এক বছর বা তার বেশি মেয়াদি এফডিআরে ৮ দশমিক ২৫ থেকে ৮ দশমিক ৫০ শতাংশ পর্যন্ত সুদ পাওয়া যাচ্ছে। তবে ব্যাংক ও আমানতের পরিমাণ অনুযায়ী সুদের হার ভিন্ন হতে পারে।

এফডিআরের একটি সুবিধা হলো, অনেক ব্যাংক মেয়াদ শেষ হওয়ার আগেই জমার বিপরীতে ঋণ নেওয়ার সুযোগ দেয়। ফলে জরুরি প্রয়োজনে আমানত না ভেঙেও অর্থের ব্যবস্থা করা সম্ভব।

আরও পড়ুনঃ  টানা পঞ্চম দফায় কমল সোনার দাম, ভরি এখন ২ লাখ ১৭ হাজার ৫৯২ টাকা

তবে শুধু বেশি সুদের প্রস্তাব দেখে ব্যাংক নির্বাচন করা উচিত নয়। ব্যাংকের আর্থিক অবস্থা, তারল্য, সুশাসন এবং আমানত ফেরত দেওয়ার সক্ষমতা যাচাই করা প্রয়োজন।

ট্রেজারি বিল-বন্ড: সরকারের ঋণপত্রে বিনিয়োগ

ব্যাংক আমানত ও সঞ্চয়পত্রের বাইরে সরকারি ট্রেজারি বিল ও বন্ডেও বিনিয়োগের সুযোগ রয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, এসব ঋণপত্রে সুদের হার ৮ দশমিক ১৮ থেকে ৯ দশমিক ৩৮ শতাংশের মধ্যে।

ট্রেজারি বিল মূলত স্বল্পমেয়াদি বিনিয়োগের মাধ্যম। অন্যদিকে, তুলনামূলক দীর্ঘ সময়ের জন্য অর্থ রাখতে সরকারি বন্ড কেনা যায়।

তবে মেয়াদপূর্তির আগে বিক্রি করতে হলে বাজারদরের পরিবর্তনের কারণে লাভ কমতে পারে, এমনকি লোকসানও হতে পারে। তাই বিনিয়োগের আগে সংশ্লিষ্ট ব্যাংক বা অনুমোদিত প্রতিষ্ঠানের কাছ থেকে বিস্তারিত জেনে নেওয়া প্রয়োজন।

শেয়ারবাজার: বেশি আয়ের সম্ভাবনার সঙ্গে ঝুঁকিও বেশি

দীর্ঘ মেয়াদে সম্পদ বাড়াতে চান এবং ঝুঁকি নেওয়ার সক্ষমতা রয়েছে, এমন ব্যক্তিদের জন্য শেয়ারবাজার একটি বিকল্প হতে পারে। ভালো প্রতিষ্ঠানের শেয়ারে বিনিয়োগ করলে শেয়ারের দাম বৃদ্ধি ও লভ্যাংশ থেকে আয় করার সুযোগ রয়েছে।

তবে এখানে মুনাফার কোনো নির্দিষ্ট নিশ্চয়তা নেই। বাজারে দরপতন হলে বিনিয়োগের মূল্য কমে যেতে পারে।

তাই অন্যের পরামর্শ কিংবা সামাজিক যোগাযোগমাধ্যমের গুজবে প্রভাবিত হয়ে শেয়ার কেনার পরিবর্তে কোম্পানির আয়, মুনাফা, ঋণ ও আর্থিক সক্ষমতা যাচাই করা জরুরি। ঝুঁকি কমাতে সব অর্থ একটি কোম্পানি বা খাতে বিনিয়োগ না করে বিভিন্ন খাতে ভাগ করে রাখা ভালো।

আরও পড়ুনঃ  আওয়ামী লীগ সরকারের রাজনৈতিক প্রভাব কাজে লাগিয়ে ব্যাংক খাতের নিয়ন্ত্রণ নেয় এস আলম গ্রুপ, অভিযোগ সোয়া দুই লাখ কোটি টাকা আত্মসাতের

জমিতে বিনিয়োগ: দীর্ঘমেয়াদি পরিকল্পনায় বিবেচ্য

দীর্ঘমেয়াদি বিনিয়োগের আরেকটি পরিচিত মাধ্যম জমি। কোনো এলাকায় যোগাযোগব্যবস্থা, শিল্পাঞ্চল কিংবা আবাসন প্রকল্প গড়ে উঠলে জমির দাম বাড়তে পারে। তবে সব এলাকায় একইভাবে জমির দাম বাড়ে না।

জমিতে বিনিয়োগের ক্ষেত্রে এককালীন বড় অঙ্কের অর্থ প্রয়োজন হয়। আবার জরুরি প্রয়োজনে দ্রুত বিক্রি করে নগদ অর্থ পাওয়াও কঠিন হতে পারে।

সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো জমির মালিকানা যাচাই। কেনার আগে দলিল, খতিয়ান, নামজারি, ভূমি উন্নয়ন করের রসিদ এবং জমির দখলসংক্রান্ত তথ্য পরীক্ষা করা উচিত। প্রয়োজনে আইনজীবীর সহায়তা নেওয়া প্রয়োজন।

বিনিয়োগের আগে যে পাঁচটি বিষয় মাথায় রাখবেন

১. জরুরি তহবিল রাখুন: সংসারের কয়েক মাসের খরচ ও চিকিৎসার জন্য প্রয়োজনীয় অর্থ সহজে উত্তোলন করা যায়, এমন হিসাবে রাখুন।

২. বিনিয়োগের লক্ষ্য ঠিক করুন: নিয়মিত আয় চান, নাকি দীর্ঘ মেয়াদে সম্পদ বাড়াতে চান—তা আগে নির্ধারণ করুন।

৩. ঝুঁকি বুঝে বিনিয়োগ করুন: বেশি মুনাফার প্রস্তাবের সঙ্গে সাধারণত বেশি ঝুঁকি থাকে। অস্বাভাবিক লাভের নিশ্চয়তা দেওয়া ব্যক্তি বা প্রতিষ্ঠান থেকে সতর্ক থাকুন।

৪. এক জায়গায় সব টাকা রাখবেন না: বিভিন্ন বিনিয়োগমাধ্যমে অর্থ ভাগ করে রাখলে একটি খাতে লোকসান হলেও পুরো সঞ্চয় ঝুঁকিতে পড়বে না।

৫. কর ও অন্যান্য খরচ হিসাব করুন: ঘোষিত মুনাফা থেকে কর ও ফি বাদ দেওয়ার পর প্রকৃত আয় কত হবে, তা জেনে নিন।
 

T ag

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় পোস্ট

বঙ্গোপসাগরে ঘূর্ণিঝড় ‘আকভান’ তৈরির শঙ্কা, ১৮ নভেম্বর হতে পারে প্রবল

সঞ্চয়ের টাকা কোথায় রাখবেন—সঞ্চয়পত্র, ডাকঘর নাকি ব্যাংকের এফডিআর?

আপডেটের সময়: ০৬:২৫:৪৯ অপরাহ্ন, শনিবার, ১৪ নভেম্বর ২০২৬

কষ্টের জমানো টাকা কোথায় রাখলে বেশি মুনাফা পাওয়া যাবে, তা নিয়ে অনেকের মধ্যেই দ্বিধা রয়েছে। কেউ ব্যাংকে স্থায়ী আমানত (এফডিআর) করেন, কেউ সঞ্চয়পত্র কেনেন, আবার কেউ শেয়ারবাজার কিংবা জমিতে বিনিয়োগের কথা ভাবেন। তবে বেশি মুনাফার আশায় বিনিয়োগ করতে গিয়ে মূলধন হারানোর ঝুঁকিও রয়েছে।

তাই অর্থ কোথায় রাখবেন, সেই সিদ্ধান্ত নেওয়ার আগে শুধু মুনাফার হার নয়, নিরাপত্তা, বিনিয়োগের মেয়াদ এবং প্রয়োজনের সময় টাকা তোলার সুযোগও বিবেচনা করা জরুরি।

বাংলাদেশে সাধারণ বিনিয়োগকারীদের কাছে সঞ্চয়পত্র, ডাকঘর সঞ্চয়, ব্যাংকের এফডিআর, সরকারি ট্রেজারি বিল-বন্ড, শেয়ারবাজার ও জমি—এই ছয়টি মাধ্যম বেশ পরিচিত। তবে প্রতিটি মাধ্যমের মুনাফা ও ঝুঁকির ধরন আলাদা।

সঞ্চয়পত্র: সরকারি নিশ্চয়তায় নির্ধারিত মুনাফা

নিরাপদ বিনিয়োগের ক্ষেত্রে সঞ্চয়পত্র এখনো অনেকের পছন্দের তালিকায় রয়েছে। সরকারি নিশ্চয়তার পাশাপাশি এতে নির্ধারিত হারে মুনাফা পাওয়ার সুযোগ রয়েছে।

২০২৬ সালের জুলাই থেকে ডিসেম্বর পর্যন্ত সঞ্চয়পত্রের মুনাফার হার অপরিবর্তিত রাখা হয়েছে। বর্তমানে বিভিন্ন ধরনের সঞ্চয়পত্রে ১১ দশমিক ৭৭ থেকে ১১ দশমিক ৯৮ শতাংশ পর্যন্ত মুনাফা পাওয়া যাচ্ছে।

পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র, তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র, পরিবার সঞ্চয়পত্র ও পেনশনার সঞ্চয়পত্র—এ ধরনের বিভিন্ন কর্মসূচি চালু রয়েছে। তবে সব শ্রেণির মানুষ সব ধরনের সঞ্চয়পত্র কিনতে পারেন না। প্রতিটি ক্ষেত্রে বিনিয়োগের নির্দিষ্ট সীমা ও যোগ্যতার শর্ত রয়েছে। পাশাপাশি মুনাফার ওপর প্রযোজ্য করও হিসাব করতে হবে।

ডাকঘর সঞ্চয়: মেয়াদ বাড়লে মুনাফাও বাড়ে

সঞ্চয়পত্রের বিকল্প হিসেবে ডাকঘর সঞ্চয় ব্যাংকের মেয়াদি হিসাবেও বিনিয়োগ করা যায়। তিন বছর মেয়াদি এ হিসাবে বিনিয়োগের সময় যত বাড়ে, মুনাফার হারও তত বাড়ে।

আরও পড়ুনঃ  আওয়ামী লীগ সরকারের রাজনৈতিক প্রভাব কাজে লাগিয়ে ব্যাংক খাতের নিয়ন্ত্রণ নেয় এস আলম গ্রুপ, অভিযোগ সোয়া দুই লাখ কোটি টাকা আত্মসাতের

সাড়ে সাত লাখ টাকা পর্যন্ত বিনিয়োগে প্রথম বছর শেষে মুনাফার হার ১০ দশমিক ৬৫ শতাংশ, দ্বিতীয় বছর শেষে ১১ দশমিক ২২ শতাংশ এবং তিন বছর পূর্ণ হলে ১১ দশমিক ৮২ শতাংশ।

অন্যদিকে, সাড়ে সাত লাখ টাকার বেশি বিনিয়োগের ক্ষেত্রে এ হার যথাক্রমে ১০ দশমিক ৬০, ১১ দশমিক ১৬ ও ১১ দশমিক ৭৭ শতাংশ।

এ ছাড়া ডাকঘরের সাধারণ সঞ্চয় হিসাবে সুদের হার ৭ দশমিক ৫০ শতাংশ। উভয় ধরনের হিসাবের মুনাফার ওপর উৎসে কর কাটা হয়।

ব্যাংকের এফডিআর: নির্দিষ্ট মেয়াদে সুদ পাওয়ার সুযোগ

এককালীন অর্থ নির্দিষ্ট সময়ের জন্য জমা রেখে সুদ পাওয়ার পরিচিত মাধ্যম হলো ব্যাংকের স্থায়ী আমানত বা এফডিআর। এক মাস, তিন মাস, ছয় মাস, এক বছর কিংবা তার বেশি সময়ের জন্য এ আমানত খোলা যায়।

বর্তমানে বিভিন্ন ব্যাংকের এক বছর বা তার বেশি মেয়াদি এফডিআরে ৮ দশমিক ২৫ থেকে ৮ দশমিক ৫০ শতাংশ পর্যন্ত সুদ পাওয়া যাচ্ছে। তবে ব্যাংক ও আমানতের পরিমাণ অনুযায়ী সুদের হার ভিন্ন হতে পারে।

এফডিআরের একটি সুবিধা হলো, অনেক ব্যাংক মেয়াদ শেষ হওয়ার আগেই জমার বিপরীতে ঋণ নেওয়ার সুযোগ দেয়। ফলে জরুরি প্রয়োজনে আমানত না ভেঙেও অর্থের ব্যবস্থা করা সম্ভব।

আরও পড়ুনঃ  শ্রমিকদের জন্য ৩০ টাকায় চাল বিক্রি শুরু, মিলবে যেভাবে

তবে শুধু বেশি সুদের প্রস্তাব দেখে ব্যাংক নির্বাচন করা উচিত নয়। ব্যাংকের আর্থিক অবস্থা, তারল্য, সুশাসন এবং আমানত ফেরত দেওয়ার সক্ষমতা যাচাই করা প্রয়োজন।

ট্রেজারি বিল-বন্ড: সরকারের ঋণপত্রে বিনিয়োগ

ব্যাংক আমানত ও সঞ্চয়পত্রের বাইরে সরকারি ট্রেজারি বিল ও বন্ডেও বিনিয়োগের সুযোগ রয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, এসব ঋণপত্রে সুদের হার ৮ দশমিক ১৮ থেকে ৯ দশমিক ৩৮ শতাংশের মধ্যে।

ট্রেজারি বিল মূলত স্বল্পমেয়াদি বিনিয়োগের মাধ্যম। অন্যদিকে, তুলনামূলক দীর্ঘ সময়ের জন্য অর্থ রাখতে সরকারি বন্ড কেনা যায়।

তবে মেয়াদপূর্তির আগে বিক্রি করতে হলে বাজারদরের পরিবর্তনের কারণে লাভ কমতে পারে, এমনকি লোকসানও হতে পারে। তাই বিনিয়োগের আগে সংশ্লিষ্ট ব্যাংক বা অনুমোদিত প্রতিষ্ঠানের কাছ থেকে বিস্তারিত জেনে নেওয়া প্রয়োজন।

শেয়ারবাজার: বেশি আয়ের সম্ভাবনার সঙ্গে ঝুঁকিও বেশি

দীর্ঘ মেয়াদে সম্পদ বাড়াতে চান এবং ঝুঁকি নেওয়ার সক্ষমতা রয়েছে, এমন ব্যক্তিদের জন্য শেয়ারবাজার একটি বিকল্প হতে পারে। ভালো প্রতিষ্ঠানের শেয়ারে বিনিয়োগ করলে শেয়ারের দাম বৃদ্ধি ও লভ্যাংশ থেকে আয় করার সুযোগ রয়েছে।

তবে এখানে মুনাফার কোনো নির্দিষ্ট নিশ্চয়তা নেই। বাজারে দরপতন হলে বিনিয়োগের মূল্য কমে যেতে পারে।

তাই অন্যের পরামর্শ কিংবা সামাজিক যোগাযোগমাধ্যমের গুজবে প্রভাবিত হয়ে শেয়ার কেনার পরিবর্তে কোম্পানির আয়, মুনাফা, ঋণ ও আর্থিক সক্ষমতা যাচাই করা জরুরি। ঝুঁকি কমাতে সব অর্থ একটি কোম্পানি বা খাতে বিনিয়োগ না করে বিভিন্ন খাতে ভাগ করে রাখা ভালো।

আরও পড়ুনঃ  নতুন পে-স্কেলে সর্বনিম্ন নিট পেনশন ১০ হাজার, সর্বোচ্চ?

জমিতে বিনিয়োগ: দীর্ঘমেয়াদি পরিকল্পনায় বিবেচ্য

দীর্ঘমেয়াদি বিনিয়োগের আরেকটি পরিচিত মাধ্যম জমি। কোনো এলাকায় যোগাযোগব্যবস্থা, শিল্পাঞ্চল কিংবা আবাসন প্রকল্প গড়ে উঠলে জমির দাম বাড়তে পারে। তবে সব এলাকায় একইভাবে জমির দাম বাড়ে না।

জমিতে বিনিয়োগের ক্ষেত্রে এককালীন বড় অঙ্কের অর্থ প্রয়োজন হয়। আবার জরুরি প্রয়োজনে দ্রুত বিক্রি করে নগদ অর্থ পাওয়াও কঠিন হতে পারে।

সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো জমির মালিকানা যাচাই। কেনার আগে দলিল, খতিয়ান, নামজারি, ভূমি উন্নয়ন করের রসিদ এবং জমির দখলসংক্রান্ত তথ্য পরীক্ষা করা উচিত। প্রয়োজনে আইনজীবীর সহায়তা নেওয়া প্রয়োজন।

বিনিয়োগের আগে যে পাঁচটি বিষয় মাথায় রাখবেন

১. জরুরি তহবিল রাখুন: সংসারের কয়েক মাসের খরচ ও চিকিৎসার জন্য প্রয়োজনীয় অর্থ সহজে উত্তোলন করা যায়, এমন হিসাবে রাখুন।

২. বিনিয়োগের লক্ষ্য ঠিক করুন: নিয়মিত আয় চান, নাকি দীর্ঘ মেয়াদে সম্পদ বাড়াতে চান—তা আগে নির্ধারণ করুন।

৩. ঝুঁকি বুঝে বিনিয়োগ করুন: বেশি মুনাফার প্রস্তাবের সঙ্গে সাধারণত বেশি ঝুঁকি থাকে। অস্বাভাবিক লাভের নিশ্চয়তা দেওয়া ব্যক্তি বা প্রতিষ্ঠান থেকে সতর্ক থাকুন।

৪. এক জায়গায় সব টাকা রাখবেন না: বিভিন্ন বিনিয়োগমাধ্যমে অর্থ ভাগ করে রাখলে একটি খাতে লোকসান হলেও পুরো সঞ্চয় ঝুঁকিতে পড়বে না।

৫. কর ও অন্যান্য খরচ হিসাব করুন: ঘোষিত মুনাফা থেকে কর ও ফি বাদ দেওয়ার পর প্রকৃত আয় কত হবে, তা জেনে নিন।